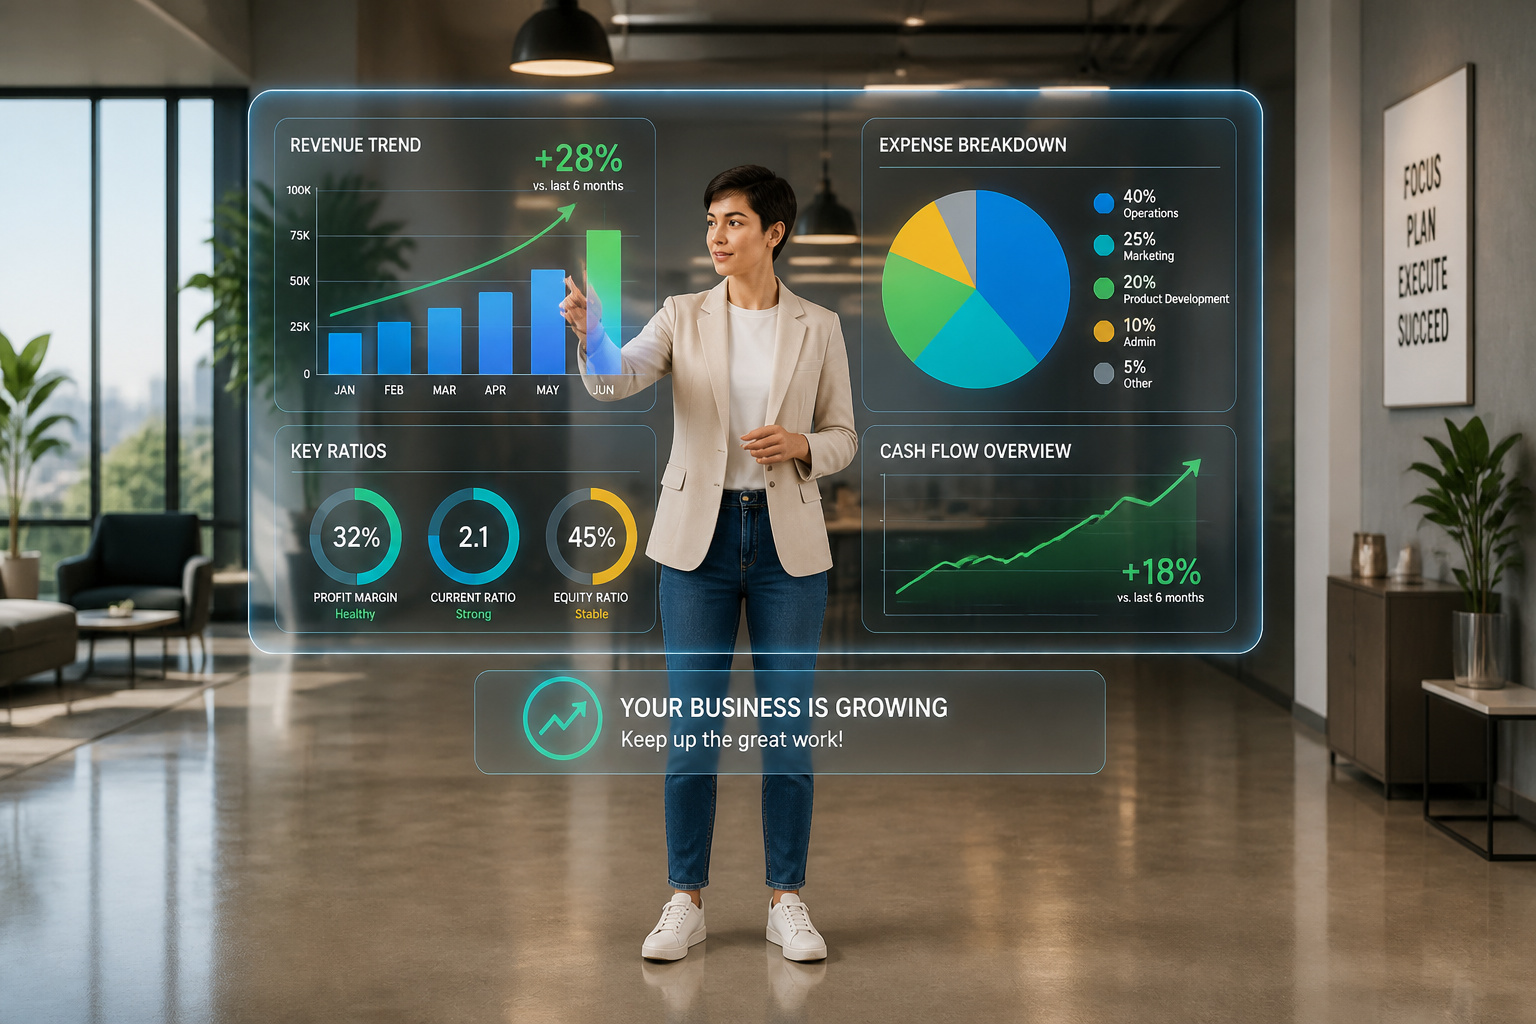
Tu as déjà entendu parler d’analyse financière, mais ça te paraît être un truc de banquiers en costume ? Détrompe-toi : comprendre les chiffres de ton entreprise, c’est essentiel pour qu’elle tienne la route et qu’elle cartonne ! 🚀
Alors oui, ça peut sembler barbant au premier abord, mais maîtriser les bases, c’est comme avoir une super-vision de ta boîte. Ça te permet de voir clair, de comprendre ce qui se passe vraiment, et surtout, de prendre les bonnes décisions pour éviter les galères comme les risques d’insolvabilité ou de faillite. On va décortiquer ça ensemble pour que tu puisses enfin parler le même langage que les pros et défendre tes projets avec brio !
Le bilan comptable, c’est quoi et pourquoi ça compte ?
Le bilan comptable, c’est ta photographie financière à un instant T. Il détaille ce que ton entreprise possède (actif) et comment c’est financé (passif), prouvant l’équilibre fondamental entre les deux. C’est une base pour suivre l’actualité de ton entreprise et sa stratégie à long terme.
Comprendre le bilan : une photo de ton entreprise
Le bilan comptable, c’est ta photographie financière. Il fixe l’état de ton patrimoine à une date précise. C’est un instantané essentiel pour comprendre ta situation.
L’actif représente tout ce que ton entreprise possède. Cela inclut les biens matériels, les créances clients, et même la trésorerie disponible. C’est la colonne de droite de ton bilan.
Le passif montre comment ces biens sont financés. Il détaille tes ressources, qu’elles proviennent de tes fonds propres ou de dettes. C’est la colonne de gauche.
L’équilibre sacré : Actif = Passif, pourquoi ?
L’égalité Actif = Passif n’est pas une option, c’est une règle fondamentale. Elle découle de la partie double. Chaque transaction a une double entrée en comptabilité.
Cette égalité prouve que tout ce que tu possèdes a une source de financement. Que ce soit ton argent ou celui des autres. C’est le principe de la partie double.
Pense à acheter une voiture à 20 000 €. Si tu mets 5 000 € de ta poche, tu dois 15 000 € à la banque. Ton actif (voiture) est égal à ton passif (apport + prêt).
Décortiquer l’actif : ce que tu possèdes
Dans l’actif, on trouve d’abord les immobilisations. Ce sont tes biens durables : bâtiments, machines, véhicules. Ils s’amortissent sur plusieurs années.
Ensuite viennent les stocks, tes marchandises prêtes à être vendues. Puis les créances clients, l’argent que tes clients te doivent. La trésorerie, c’est ton argent disponible immédiatement.
L’actif est divisé en court et long terme. Les immobilisations sont à long terme. Stocks, créances et trésorerie sont à court terme, disponibles rapidement.
Décortiquer le passif : comment tu finances
Le passif détaille tes sources de financement. Les capitaux propres représentent ton argent investi dans l’entreprise. C’est le financement interne.
Les dettes viennent ensuite. Elles peuvent être à court terme (fournisseurs) ou long terme (prêts bancaires). C’est le financement externe.
Attention aux capitaux propres négatifs. Cela signifie que tes dettes dépassent tes actifs. C’est un signal d’alerte fort sur ta santé financière.
Le compte de résultat, l’histoire de ton activité
Le bilan te donne une photo, mais pour comprendre comment ton entreprise évolue, il faut regarder son film.
Le compte de résultat : le film de la période
Si le bilan est une photo, le compte de résultat est un film. Il raconte l’histoire de ton activité sur une période donnée, souvent un an. Il montre si tu as gagné ou perdu de l’argent.
Le chiffre d’affaires, c’est la somme de tes ventes. C’est le point de départ de ton compte de résultat. Il indique ton volume d’activité.
Il oppose les produits (ce que tu gagnes) aux charges (ce que tu dépenses). C’est la confrontation entre tes revenus et tes coûts.
Les SIG : comprendre la vraie rentabilité
Les Soldes Intermédiaires de Gestion (SIG) sont des étapes clés. Ils permettent de décortiquer ta performance à différents niveaux. Ils t’aident à comprendre d’où vient ta rentabilité.
La marge brute montre ce qu’il reste après avoir payé tes achats de marchandises. L’EBITDA (ou EBE) te donne une idée de ta performance opérationnelle avant impôts et amortissements. C’est un indicateur de cash.
Le résultat d’exploitation, c’est le profit de ton activité principale. Il est avant de prendre en compte les éléments financiers ou exceptionnels. C’est un bon thermomètre de ta gestion courante.
Du résultat d’exploitation au résultat net
Pour arriver au résultat net, il faut ajuster le résultat d’exploitation. On prend en compte les charges et produits financiers (intérêts, dividendes).
Les éléments exceptionnels, comme une vente d’actif ou une provision, sont aussi intégrés. Ils ne font pas partie de ton activité récurrente. Ils peuvent fausser l’image à court terme.
Le résultat net, c’est le bénéfice final après toutes ces étapes. C’est ce qu’il reste pour toi, pour réinvestir ou distribuer. C’est le vrai profit de l’exercice.
Bénéfice vs Trésorerie : la différence qui change tout
Attention, le bénéfice affiché n’est pas toujours de l’argent disponible en banque. Un bénéfice comptable ne signifie pas forcément que tu as du cash. C’est une erreur courante.
Par exemple, si tu vends beaucoup à crédit, ton chiffre d’affaires est élevé et ton bénéfice peut l’être aussi. Mais si tes clients ne te paient pas rapidement, ta trésorerie sera faible.
La vraie question est : quelle est la différence réelle entre le bénéfice et la trésorerie disponible ? Le bénéfice est une notion comptable, la trésorerie est la réalité de ton cash.
Les ratios clés pour évaluer la santé de ton entreprise
Maintenant que tu as compris les bases du bilan et du compte de résultat, voyons comment transformer ces chiffres en informations concrètes grâce aux ratios.
Pourquoi les ratios sont tes meilleurs alliés
Les ratios financiers, c’est vraiment la clé. Ils rendent tes chiffres comptables super clairs. Ils te donnent une vision nette de ta performance globale. C’est pas sorcier, tu verras.
Ils te permettent de comparer ta situation dans le temps, c’est l’analyse interne. Mais aussi de te situer par rapport à tes concurrents, l’analyse externe. Indispensable pour savoir où tu vas.
On les classe en quelques grandes familles : liquidité, rentabilité, endettement, autonomie. Chaque famille éclaire un aspect de ta santé financière. Simple et efficace.
Tes premiers ratios : liquidité et autonomie
Le ratio de liquidité générale, ça te dit si tu peux payer tes dettes à court terme. Il compare ton actif circulant à tes dettes fournisseurs et dettes à court terme. Un ratio supérieur à 1, c’est généralement un bon signe, tu es solide.
Le ratio d’autonomie financière, lui, montre la part de tes fonds propres dans ton financement total. Il indique combien tu possèdes par rapport à ce que tu dois. Plus il est élevé, plus tu es indépendant, et ça, c’est top.
Par exemple, un ratio d’autonomie de 50% signifie que la moitié de tes ressources vient de tes capitaux propres. L’autre moitié provient de dettes. C’est une première évaluation de ta solidité. Ça te donne une idée claire.
Le ratio d’endettement : combien tu dois
Le ratio d’endettement, aussi appelé ratio de solvabilité, c’est super important. Il mesure le poids de tes dettes par rapport à tes capitaux propres. Il t’indique combien tu empruntes pour financer ton activité.
Une fourchette saine se situe souvent entre 0,5 et 1,5. Ça veut dire que pour chaque euro de fonds propres, tu as entre 0,5 et 1,5 euro de dettes. Attention, ça dépend beaucoup de ton secteur d’activité, hein.
Un endettement trop élevé, ça peut être risqué. Ça augmente ta charge d’intérêt et ta vulnérabilité en cas de coup dur. Il faut donc trouver le bon équilibre, c’est la clé.
Analyser l’évolution : l’analyse horizontale
L’analyse horizontale, c’est regarder comment tes chiffres évoluent dans le temps. Tu compares tes états financiers sur plusieurs années. Tu vois si tes ventes augmentent ou si tes dettes diminuent. C’est un peu comme faire le point.
Suivre ces tendances, c’est fondamental pour piloter ton entreprise. Tu peux identifier les points forts et les points faibles de ton évolution. C’est un outil de pilotage essentiel, tu ne peux pas t’en passer.
Par exemple, si ton chiffre d’affaires a doublé en trois ans, c’est une super nouvelle. Mais si tes charges ont triplé, il y a un problème à investiguer rapidement. L’analyse horizontale te le montre direct.
Aller plus loin : flux de trésorerie, BFR et comparaison
Tu maîtrises maintenant les bases pour lire tes comptes. Mais pour vraiment comprendre la dynamique de ton entreprise, il faut aller plus loin avec des outils comme le tableau des flux de trésorerie et le BFR.
Le tableau des flux de trésorerie : le vrai cash
Le tableau des flux de trésorerie, ou cash-flow, est essentiel. Il te montre concrètement où va et d’où vient ton argent. Il complète le compte de résultat en se focalisant sur le mouvement du cash.
Il est divisé en trois grandes catégories. Les flux d’exploitation montrent l’argent généré par ton activité courante. Les flux d’investissement détaillent les achats et ventes d’actifs durables.
Les flux de financement indiquent comment tu te procures ou rembourses de l’argent (prêts, augmentation de capital). C’est une vision claire de ta capacité à générer du cash.
Besoin en Fonds de Roulement (BFR) et Fonds de Roulement Net Global (FRNG)
Le Besoin en Fonds de Roulement (BFR) représente l’argent nécessaire pour faire tourner ton activité au quotidien. Il prend en compte tes stocks, tes créances clients et tes dettes fournisseurs. C’est une sorte de fonds de roulement opérationnel.
Le Fonds de Roulement Net Global (FRNG) est ta marge de sécurité financière. Il compare tes actifs immobilisés à tes ressources stables (capitaux propres et dettes à long terme). Il doit couvrir ton BFR.
La relation entre BFR, FRNG et trésorerie est simple : si ton FRNG est supérieur à ton BFR, tu as une trésorerie positive. Sinon, tu risques d’avoir des difficultés de financement.
Comparer ton entreprise aux autres : la bonne méthode
L’analyse verticale est une autre façon de lire tes états financiers. Elle mesure le poids de chaque poste par rapport à un total (par exemple, chaque poste de l’actif par rapport au total actif).
Cela te permet de comparer ces pourcentages avec ceux de ton secteur d’activité. Tu peux voir si tes charges sont anormalement élevées ou si ta marge est faible par rapport à la moyenne.
Attention aux pièges. Une perte comptable peut être normale si elle est due à un investissement stratégique important. Il faut toujours interpréter les chiffres dans leur contexte.
Lire les annexes : les détails qui font la différence
Ne néglige jamais les annexes comptables ! Elles complètent l’analyse de tes états financiers. Elles fournissent des informations cruciales qui ne figurent pas dans le bilan ou le compte de résultat.
Tu y trouves les méthodes comptables utilisées, les détails sur les amortissements, les engagements hors bilan, les litiges en cours. C’est une mine d’informations pour une vision complète.
L’annexe est indispensable pour comprendre les choix de gestion et évaluer les risques potentiels. Elle te donne la profondeur nécessaire à ton analyse financière.
Tu as maintenant les clés pour décrypter la santé de ton entreprise, de ton bilan à ton compte de résultat. N’attends plus pour maîtriser ces fondamentaux et prendre des décisions éclairées, car la pérennité de ton activité se joue aujourd’hui. Lance-toi, et vois ton potentiel financier se révéler !
À lire aussi : pour continuer sur le même sujet, explore la rubrique Finance et garde sous la main notre guide fixer ses prix sans trembler. Ça t’aide à relier la théorie à des actions concrètes, sans partir dans tous les sens.